いよぎんホールディングス[5830]は、愛媛県の地方銀行「伊予銀行」を中核とする、金融持株会社です。
四国・瀬戸内エリアでトップクラスの、地域に根ざした銀行グループです。
金利上昇の追い風で業績が好調で、配当に加えてカタログ優待もある銘柄です。
配当と優待をあわせて狙いたい人に向けて、株式情報をまとめます。
株式情報
| いよぎんホールディングス[5830] | 東証P |
| 時価総額 約1兆1,000億円 |
株価 3,556円
更新:2026年7月
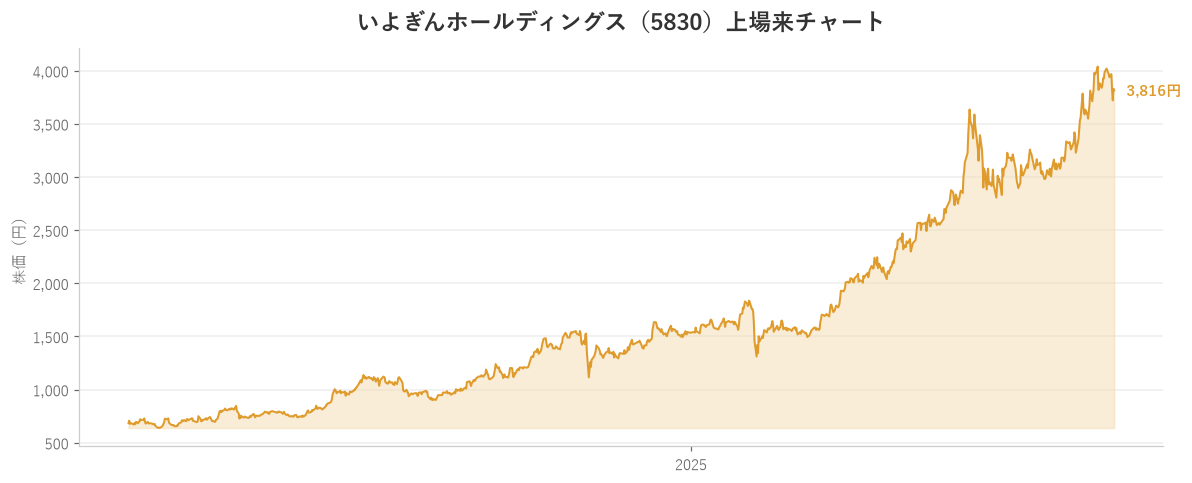
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約13倍 | 約1.2倍 | 約9% | 約8.8% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約2.3%〜 | 約2.3% | 保有株数による | 3月・9月 | 約36万円 |
| 編集部おすすめ度 | 理由 |
| 金利上昇の追い風で業績好調な地方銀行大手で、配当に加えて地元産品の優待も魅力です。伊予銀行を中核とするいよぎんHDは、日銀の利上げによる金利上昇を背景に、直近は純利益が約39%増と大幅増益。PBR約1.2倍・PER約13倍と妥当な株価で、配当利回り約2.3%に加え、地元産品などのカタログ優待もあります。地域トップの安定基盤が強み。割安感が薄れた点や地方経済の長期課題は注意ですが、金利上昇局面の堅実な配当・優待株です。 |
株主優待情報
| 保有株数 | 優待内容 |
| 100株以上 | 地元産品などのカタログギフト・金融サービスの優遇 |
| 長期・多く保有するほど | 内容がグレードアップ |
株主優待の内容
いよぎんホールディングスの優待は、保有株数に応じて、地元・愛媛の特産品などが選べるカタログギフトや、金融サービスの優遇が受けられる制度です。地方銀行らしく、地域の魅力を感じられる優待です。
権利確定日と有効期限
優待・配当の権利が確定するのは、3月末・9月末が基準です。
会社情報

いよぎんホールディングスは、愛媛県の「伊予銀行」を中核とする金融持株会社です。四国・瀬戸内エリアで、トップクラスの地位を持つ地方銀行グループです。
地域の企業や個人にお金を貸したり、預金を預かったりする、地域経済の土台を支える存在。長年築いた顧客基盤と信頼が強みです。
いま大きな追い風になっているのが、金利の上昇です。日銀が利上げを進めたことで、銀行が貸し出しで得られる利ざやが広がり、収益が改善しています。
その結果、2026年3月期は純利益が約39%増と大幅増益。株価も上場来高値をつけるなど、金利上昇の恩恵をしっかり受けています。
東証プライム市場に上場しており、業種は銀行業に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
いよぎんHDは、金利上昇を追い風に好業績の地銀大手で、配当と地元優待がそろった堅実な銘柄です。
株式情報にみる分析
いよぎんHDの魅力は、金利上昇という追い風と、地域トップの安定した基盤にあります。
長く続いた超低金利が終わり、日銀が利上げに動いたことで、銀行の収益環境は大きく改善しました。貸出金利が上がり、いよぎんHDも純利益が約39%増と大幅増益。金利上昇は、銀行株にとって最大の追い風です。
株価はPBR約1.2倍・PER約13倍と、妥当な水準。地域トップの安定した顧客基盤があり、業績の土台はしっかりしています。増配の傾向もあり、株主還元にも前向きです。
1つ補足しておくと、自己資本比率が約9%と低く見えますが、これは銀行では正常な水準です。銀行は預金(他人のお金)を大量に預かる business のため、他業種と同じ基準では比べられません。心配な低さではありません。
一方で、注意点もあります。銀行株の上昇で、以前ほどの割安感は薄れました。また、地方は人口減少が進むため、長期的には貸出先が減っていくという構造的な課題も抱えています。
まとめると、金利上昇局面では追い風が強い一方、地方経済の長期課題も意識しておきたい、堅実な地銀株といえます。
配当・優待にみる分析
いよぎんHDは、配当と優待の両方で株主に還元しています。配当利回りは約2.3%で、業績の伸びに合わせて増配の傾向にあります。
優待は、地元・愛媛の特産品などが選べるカタログギフトや、金融サービスの優遇。地方銀行らしく、地域の魅力を感じられる内容で、長く・多く持つほど手厚くなります。
好調な業績と金利上昇を背景に、配当は今後も安定〜増加が期待できます。配当と優待を合わせて、地域を応援しながら受け取れるのが魅力です。
安定した配当に、地元産品の優待も楽しみたい人に向いた銘柄です。
総合評価
いよぎんホールディングスは、伊予銀行を中核とする地方銀行大手で、日銀の利上げによる金利上昇を追い風に、大幅増益と好調です。
PBR約1.2倍・PER約13倍と妥当な株価で、配当利回り約2.3%に加え、地元産品などのカタログ優待もあり、増配傾向と株主還元にも前向きです。地域トップの安定基盤が強みです。
一方で、銀行株の上昇で割安感は薄れており、地方の人口減少という長期的な課題も抱えています。
こうした特徴から、いよぎんHDは「金利上昇の追い風を受けつつ、配当と地元優待を安定的に受け取りたい」人に向いた、堅実な地銀の配当・優待株といえます。
これらを踏まえ、編集部としては5段階で3.5/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。