東リ[7971]は、床材や壁材、カーテンなどの内装材(インテリア)で国内大手のメーカーです。
オフィスや商業施設、住宅の「床・壁」を彩る製品を、製造から施工まで手がけています。
株主優待はありませんが、株価が割安で、配当利回りが約5.1%と非常に高い高配当銘柄です。
割安さと高い配当を重視する人に向けて、株式情報をまとめます。
株式情報
| 東リ[7971] | 東証P |
| 時価総額 420億円 |
株価 698円
更新:2026年6月
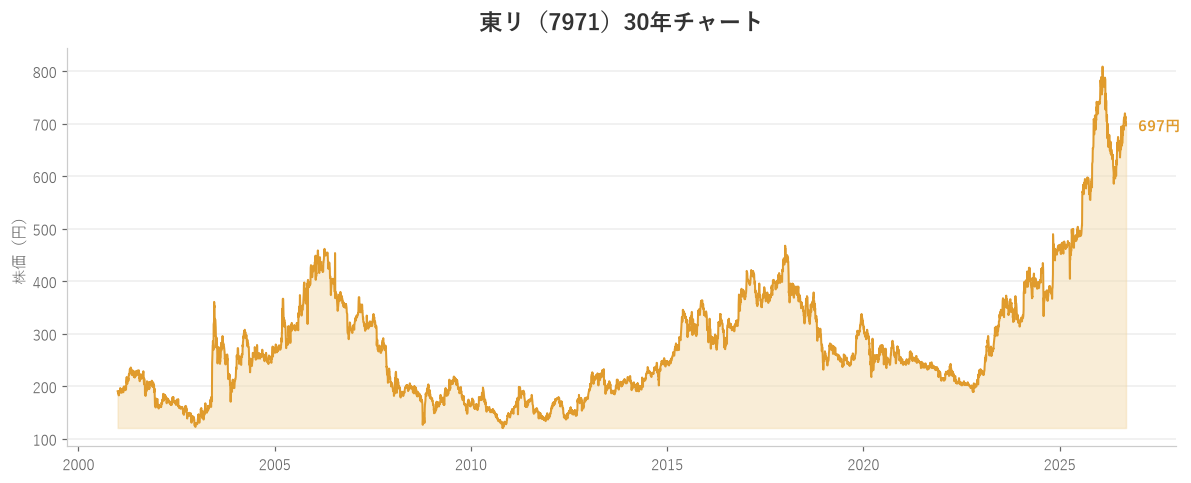
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 11.6倍 | 0.76倍 | 約52% | 約8% | 63.26倍 |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約4.9% | 約4.9% | なし | 3月・9月 | なし |
| 編集部おすすめ度 | 理由 |
| 割安・高配当・株主還元の強化がそろった、内装材の大手メーカーです。床材・壁材などで国内大手の東リは、PBR約0.73倍と割安で、配当利回りは約5.1%と非常に高水準。自己資本比率約52%と財務も健全です。中期経営計画で「配当性向50%・DOE3.5%」への引き上げと自社株買いを掲げ、株主還元を大幅に強化しています。今期は前期好調の反動で減益予想、株主優待もありませんが、割安さと高い配当を重視する人に向いています。 |
株主優待情報
東リには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、3月・9月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

東リ(とうり)は、床材・壁材・カーテンなどの内装材(インテリア)を手がける国内大手のメーカーです。
主力は、塩化ビニールの床タイルや床シート、タイルカーペット。オフィス・店舗・病院・住宅など、あらゆる建物の「床」を支えています。壁装材(壁紙)やカーテンも手がけ、内装工事の施工まで一貫して対応できるのが強みです。
建物がある限り、床や壁は必ず必要で、新築だけでなくリフォーム・改装でも需要が生まれます。景気に左右されにくい、安定した事業です。
自己資本比率は約52%と健全で、株価はPBR約0.73倍と資産価値を下回る割安な水準。近年は業績も好調で、増収増益が続いています。
東証プライム市場に上場しており、業種は化学(インテリア)に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
東リは、割安・高配当に加えて株主還元を大幅強化中の、魅力的な高配当バリュー株です。
株式情報にみる分析
東リの最大の魅力は、割安さと高い配当、そして「株主還元の強化」です。
PBRは約0.73倍と割安で、配当利回りは約5.1%と非常に高水準。しかも会社は中期経営計画で、配当性向を50%へ、DOE(株主資本配当率)を3.5%へと引き上げる方針を掲げ、自社株買いにも積極的です。株主への還元を、明確に強化している最中です。
業績も底堅く、前期は売上・利益ともに増加。床・壁という安定needsに支えられ、リフォーム需要も追い風です。
こうした「割安×高配当×還元強化」の組み合わせは、高配当を狙う投資家にとって理想的な形です。会社が自ら株主還元に前向きなため、配当の持続性・成長性にも期待が持てます。
一方で、注意点もあります。今期は前期が好調だった反動で減益の見込み。内装needsは住宅・建設market(市場)の影響を受けるため、景気次第で業績が上下する面もあります。株主優待はありません。
まとめると、多少の業績の波はあるものの、割安・高配当・還元強化がそろった、高配当投資にうってつけの銘柄です。
配当にみる分析
東リに株主優待はありませんが、配当利回りは約5.1%と非常に高い水準です。
特筆すべきは、会社が「配当性向50%・DOE3.5%」という高い還元目標を掲げていること。DOE(株主資本に対する配当の割合)を基準にすると、業績が多少ぶれても配当が安定しやすく、減配リスクが抑えられます。さらに自社株買いにも積極的で、還元姿勢は明確です。
割安な株価で約5.1%の配当を受け取れて、しかも会社が還元強化を約束しているのは、高配当狙いにとって心強い材料です。
優待はないぶん、割安な株価で高く安定した配当を受け取りたい人に、特に向いた銘柄です。
総合評価
東リは、床材・壁材などの内装材で国内大手のメーカーで、PBR約0.73倍と割安、配当利回り約5.1%と非常に高水準の高配当銘柄です。自己資本比率約52%と財務も健全です。
中期経営計画で配当性向50%・DOE3.5%への引き上げと自社株買いを掲げ、株主還元を大幅に強化しているのが最大の魅力です。前期は増収増益と業績も底堅く推移しました。
一方で、今期は前期好調の反動で減益予想、内装needsは住宅・建設market(市場)に左右される面があり、株主優待もありません。
こうした特徴から、東リは「割安な株価で、高く安定した配当を、還元強化の追い風とともに受け取りたい」人に向いた、魅力的な高配当バリュー株といえます。
これらを踏まえ、編集部としては5段階で4/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。