エーアンドエーマテリアル[5391]は、不燃ボードや断熱材を手がける、建材メーカーです(太平洋セメント系)。
建物の防火・耐火に使う不燃ボードや、保温・断熱材の製造・工事を手がけています。
株主優待はありませんが、株価がPBR0.47倍と超割安で、配当利回りも約4.7%と高い銘柄です。
超割安・高配当に注目しつつ、業績の不安定さも理解したい人に向けて株式情報をまとめます。
株式情報
| エーアンドエーマテリアル[5391] | 東証S |
| 時価総額 約100億円 |
株価 1,434円
更新:2026年8月
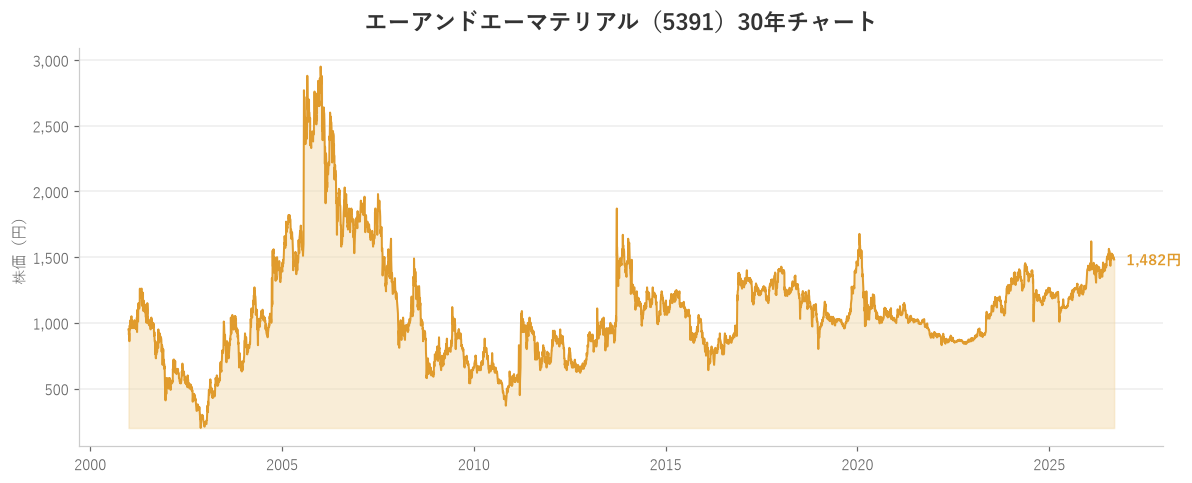
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約6.7倍 | 約0.47倍 | 約40% | 約7% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約4.7% | 約4.7% | なし | 3月・9月 | なし |
| 編集部おすすめ度 | 理由 |
| PBR0.47倍と超割安・配当4.7%と高い建材メーカーですが、業績が不安定な点に注意が必要です。太平洋セメント系のエーアンドエーマテリアルは、不燃ボードや断熱材が主力で、株価は資産価値の半分以下と超割安、配当利回りも約4.7%と高水準。省エネ・防火のneedsが土台にあります。一方で、直近の四半期は訴訟損失の計上やコスト高で赤字となり、過去の業績も振れが大きめ。株主優待もありません。超割安・高配当は魅力ですが、業績の不安定さを理解できる人向けです。 |
株主優待情報
エーアンドエーマテリアルには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、3月・9月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

エーアンドエーマテリアルは、建材を手がけるメーカーです。太平洋セメントグループに属します。
主力は2つ。1つは「建設・建材」で、建物の防火・耐火に使う不燃ボードや化粧ボード、耐火二層管、鉄骨に耐火被覆を施す工事など。もう1つは「工業製品・エンジニアリング」で、保温・断熱材や、保温・保冷・断熱の工事です。
防火や断熱は、建物の安全と省エネに欠かせない分野。脱炭素・省エネの流れは、断熱材のneedsにとって追い風です。
株価はPBR約0.47倍と資産価値の半分以下という超割安水準で、配当利回りも約4.7%と高め。ただし自己資本比率は約40%で、有利子負債は増加傾向にあります。
東証スタンダード市場に上場しており、業種はガラス・土石製品に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
エーアンドエーマテリアルは、超割安・高配当が魅力だが、業績の不安定さを抱える建材メーカーです。
株式情報にみる分析
エーアンドエーマテリアルは、「超割安・高配当の魅力」と「業績の不安定さ」を、天秤にかける銘柄です。
まず割安さ。PBRは約0.47倍と資産価値の半分以下、PERも約6.7倍と低く、配当利回りは約4.7%と高水準。数字だけ見れば、割安・高配当の魅力は際立っています。省エネ・防火という底堅いneedsも土台にあります。
一方で、業績は不安定です。直近の四半期は、増収だったものの、訴訟損失の引当金計上や原材料・物流コストの上昇が響き、赤字に転落しました。過去12四半期も、業績は悪化傾向にありました。
会社は通期では増収増益を見込んでいますが、訴訟の影響やコスト高がどう出るかは不透明。有利子負債も増えており、財務の余裕が縮む方向にある点も気がかりです。
PBR0.47倍という極端な割安さは、こうした業績・財務の不安を市場が警戒していることの裏返しでもあります。安いのには理由がある、という点は理解が必要です。株主優待もありません。
まとめると、超割安・高配当は魅力ですが、業績が振れやすく、訴訟やコスト高というリスクを抱えた、慎重に見るべき銘柄です。
配当にみる分析
エーアンドエーマテリアルに株主優待はありませんが、配当利回りは約4.7%と高い水準です。
ただし、直近の四半期が赤字となるなど業績が不安定なため、この高い配当が今後も安定して続くかは、業績の回復次第という面があります。訴訟の影響やコスト高が長引けば、配当が見直される可能性もあります。
「配当利回り4.7%」という数字だけで判断するのは危険で、業績の回復とセットで見る必要があります。
安定配当を求める人には不向きで、超割安さと業績の回復に賭けられる、リスク許容度の高い人向けです。
総合評価
エーアンドエーマテリアルは、太平洋セメント系の建材メーカー(不燃ボード・断熱材など)で、PBR約0.47倍・PER約6.7倍と超割安、配当利回りも約4.7%と高水準です。省エネ・防火という底堅いneedsも土台にあります。
一方で、直近の四半期は訴訟損失やコスト高で赤字となり、過去の業績も振れが大きめ。有利子負債の増加や、株主優待がない点にも注意が必要です。
通期では増益を見込むものの、訴訟やコスト高の影響が読みにくく、業績は不安定です。
こうした特徴から、エーアンドエーマテリアルは「安定配当」ではなく、「超割安さと業績の回復に賭ける」リスク許容度の高い人向けの銘柄です。初心者や安定志向の人には慎重な判断が必要です。
これらを踏まえ、編集部としては5段階で3/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。