ニッタ[5186]は、工業用ベルトのパイオニアとして知られる、産業資材メーカーです。
ベルト・ホース・チューブから、半導体製造装置向けの部材や研磨材料まで手がけています。
財務が非常に健全で、半導体・AI需要を追い風に業績が伸びている優良企業です。
自社製品の優待もあり、成長と配当・優待をあわせて見たい人に向けて株式情報をまとめます。
株式情報
| ニッタ[5186] | 東証P |
| 時価総額 約1,976億円 |
株価 6,750円
更新:2026年9月
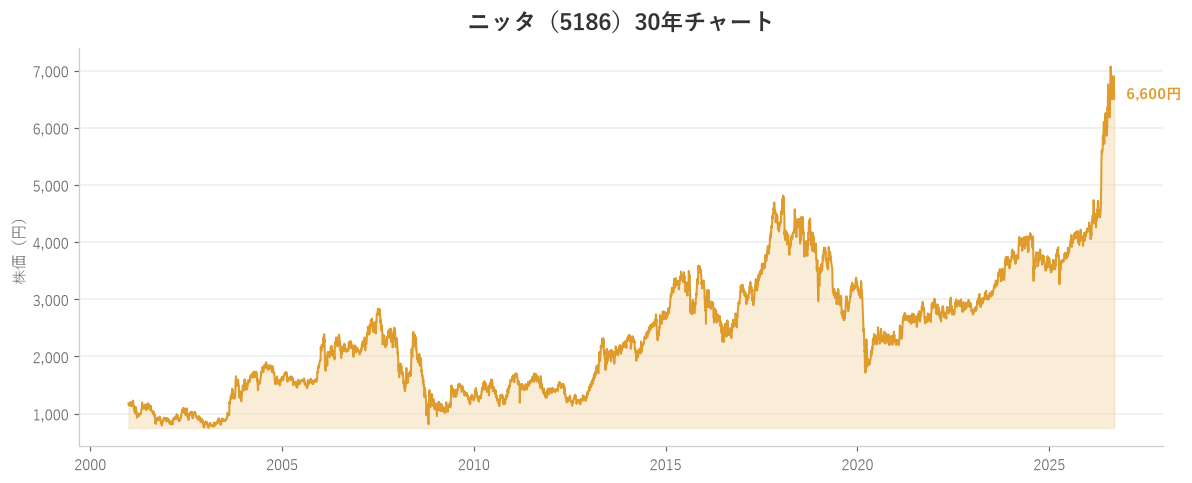
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約12倍 | 約1.1倍 | 約86% | 約8.5% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約2.5%〜 | 約2.5% | 保有株数による | 3月・9月 | 約68万円 |
| 編集部おすすめ度 | 理由 |
| 半導体・AI需要を追い風に大幅増益、財務も超健全な優良産業資材メーカーです。ただし株価上昇で割安感は薄れました。工業用ベルトのパイオニアであるニッタは、自己資本比率約86%と極めて健全で、直近は半導体製造装置向け部材などが好調で大幅増益の見通し。PER約12倍と妥当な株価で、配当利回り約2.5%に加え、自社グループ製品の優待もあります。株価が上昇して割安感は薄れ、配当は中程度ですが、半導体関連の成長と質の高さを評価できる人に向いています。 |
株主優待情報
| 保有株数 | 優待内容 |
| 100株以上 | 自社グループ製品(過去はバター・チーズなど)1,200円相当〜 |
株主優待の内容
ニッタの優待は、100株以上を保有する株主に、自社グループ製品(過去にはバターやチーズなど)1,200円相当以上がもらえる制度です。食卓にうれしい実用的な優待です。
権利確定日と有効期限
優待・配当の権利が確定するのは、3月末・9月末が基準です。
会社情報

ニッタは、1885年創業の産業資材メーカーです。日本で初めて動力伝動用の革ベルトの製造に成功した、工業用ベルトのパイオニアとして知られています。
ベルト・ゴム製品(ベルトコンベヤなど)を主力に、樹脂ホース・チューブ、空調用フィルタ、そして半導体製造装置向けのホースや研磨材料まで、幅広い産業用部材を手がけています。多くの製品で高いシェアを持っています。
近年は、半導体・AI関連の需要が追い風。半導体を作る装置に使われる部材が伸びており、業績を押し上げています。10か国以上に展開するグローバル企業でもあります。
財務は極めて健全で、自己資本比率は約86%。直近は経常利益が2割超の増益見通しと、業績も好調です。
東証プライム市場に上場しており、業種はゴム製品に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
ニッタは、半導体needsを追い風に成長する財務超健全な優良企業だが、株価上昇で割安感は薄れた銘柄です。
株式情報にみる分析
ニッタは、会社の質と業績は高い一方、株価はすでに評価されてきた銘柄です。
強みは、多くの産業用部材で高いシェアを持つニッチトップの地位と、自己資本比率約86%という鉄壁の財務。半導体・AI関連の需要が追い風となり、直近は大幅増益の見通しです。
工業用ベルトやホースは、あらゆる機械・設備に欠かせない縁の下の部材。加えて、半導体という成長分野の部材も持つことで、安定と成長を両立しています。
ただし、株価はこの1年ほどで大きく上昇しました(4,000円台→6,000円台)。PBRは0.77倍から約1.1倍へ、配当利回りは3%台から約2.5%へと、割安感・配当妙味は薄れています。
つまり、以前のような「割安な高配当株」ではなく、「半導体needsで成長する優良株」へと位置づけが変わりました。今から買うなら、割安さより成長への期待が中心になります。優待の取得にも約68万円と、それなりの投資額が必要です。
まとめると、質は高く成長性もあるものの、すでに人気で買われており、割安・高配当でコツコツというより成長を取りにいく銘柄です。
配当・優待にみる分析
ニッタは、配当利回り約2.5%に加え、自社グループ製品の優待も用意しています。
優待は、過去にはバターやチーズなどの食品がもらえ、食卓にうれしい実用的な内容。財務が非常に健全なため、配当・優待ともに安定感があります。
ただし、株価上昇で配当利回りは約2.5%まで下がり、優待の取得には約68万円が必要。「高い配当を受け取りたい」という目的には、以前ほどの妙味はありません。
配当・優待そのものより、半導体needsによる成長と株価の値上がりを期待する人に向いています。
総合評価
ニッタは、工業用ベルトのパイオニアで、半導体製造装置向け部材なども手がける財務超健全(自己資本比率約86%)な優良産業資材メーカーです。半導体・AI需要を追い風に、直近は大幅増益の見通しです。
PER約12倍と妥当な株価で、配当利回り約2.5%に加え、自社グループ製品の優待もあります。
一方で、株価が大きく上昇したことで割安感は薄れ、配当利回りも約2.5%まで低下。優待取得に必要な投資額も大きめです。
こうした特徴から、ニッタは「割安・高配当」で選ぶ段階は過ぎ、「半導体needsによる成長を、質の高い財務とともに長期で取りにいく」人に向いた優良成長株といえます。
これらを踏まえ、編集部としては5段階で3.5/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。