ダイハツインフィニアース[6023]は、船舶用のディーゼルエンジンを手がける大手メーカーです(旧社名:ダイハツディーゼル)。
貨物船やフェリーなどを動かす、中小型の舶用エンジンで高いシェアを持っています。
株主優待はありませんが、業績が好調で増配も予定される、配当が育つ銘柄です。
安定した配当と成長をあわせて狙いたい人に向けて、株式情報をまとめます。
株式情報
| ダイハツインフィニアース[6023] | 東証P |
| 時価総額 約790億円 |
株価 3,115円
更新:2026年8月
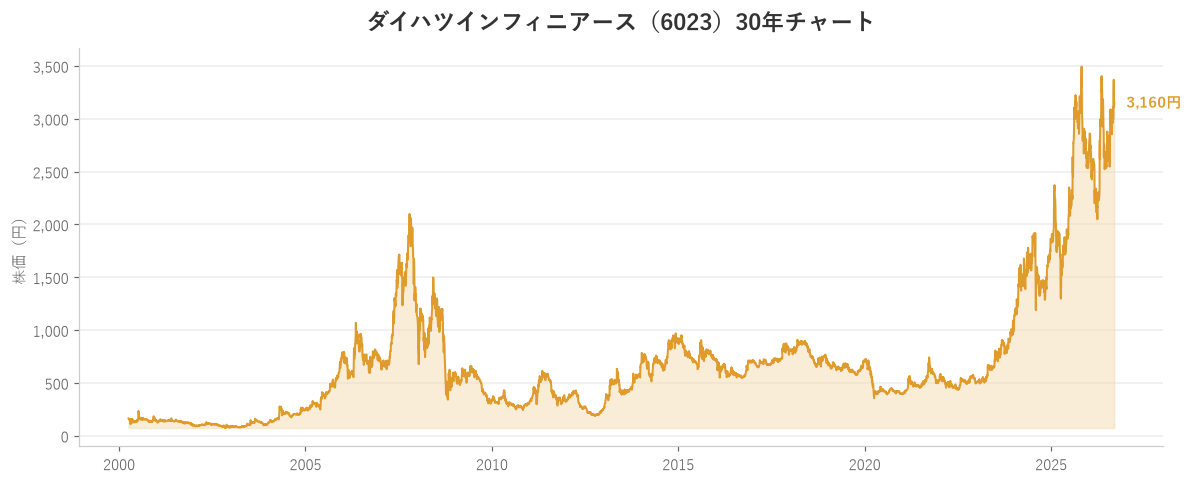
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約14倍 | 約1.4倍 | 約43% | 約12% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約2.7% | 約2.7% | なし | 3月・9月 | なし |
| 編集部おすすめ度 | 理由 |
| 船舶用エンジンの需要を追い風に業績好調で、増配も予定される堅実な配当成長株です。2026年にダイハツインフィニアースへ社名変更した舶用エンジン大手で、海運の環境規制対応や新造船需要を背景に大幅な増収増益が続いています。配当は69円→83円へ増配予定(利回り約2.7%)、ROEは約12%、PERは約14倍と妥当な水準。株主優待はなく、造船・海運市況に左右される点は注意ですが、成長と配当を両取りしたい人に向いています。 |
株主優待情報
ダイハツインフィニアースには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、3月・9月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

ダイハツインフィニアースは、船を動かす「舶用ディーゼルエンジン」を手がける大手メーカーです。2026年に、旧社名のダイハツディーゼルから社名を変更しました。
貨物船・フェリー・作業船などに使われる中小型のエンジンで高いシェアを持ち、世界の海運を支えています。エンジン本体だけでなく、その後のメンテナンス・部品供給でも継続的に収益が生まれます。
いま追い風になっているのが、海運業界の環境規制対応です。船も脱炭素が求められる時代になり、アンモニアやメタノールを燃料にする次世代エンジンへの需要が高まっています。
業績は好調で、直近は大幅な増収増益。ROEも約12%と良好で、配当も69円から83円へ増やす予定です。稼ぐ力と株主還元がともに向上しています。
東証プライム市場に上場しており、業種は輸送用機器に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
ダイハツインフィニアースは、舶用エンジン需要を追い風に、業績好調で増配も進む堅実な配当成長株です。
株式情報にみる分析
ダイハツインフィニアースの魅力は、業績の勢いと、それに伴う配当の成長です。
直近の四半期は、売上が約11%増、営業利益が約54%増と大幅な増収増益。通期でも売上21.5%増・営業利益31.2%増という強気の見通しで、成長の勢いがはっきり出ています。
背景にあるのは、舶用エンジンの需要拡大です。老朽船の入れ替えや、環境規制に対応した新しいエンジンへの需要が高まっており、追い風が続いています。
ROEは約12%と良好で、PERは約14倍と妥当な水準。業績の伸びを考えれば、極端に割高というわけではありません。増配も予定しており、稼ぐ力と還元の両方が向上しています。
一方で、注意点もあります。造船・海運は世界景気や市況の波を受けやすい業界です。今は追い風でも、海運市況が冷え込めば、エンジン需要も落ち込むリスクがあります。株主優待もありません。
まとめると、市況の波はあるものの、足元は業績好調で配当も育つ、勢いのある配当成長株といえます。
配当にみる分析
ダイハツインフィニアースに株主優待はありませんが、配当利回りは約2.7%と、まずまずの水準です。
注目したいのは、業績の伸びに合わせて配当を増やしていること。年間配当は69円から83円へ増配が予定されており、長く持つほど受け取る配当が育っていく可能性があります。
ただし、業績が海運市況に左右されるため、市況が悪化すれば増配が止まったり、配当が伸び悩む可能性もあります。業績の動向は見ておきたいところです。
優待はないぶん、業績とともに育つ配当を、長く受け取りたい人に向いています。
総合評価
ダイハツインフィニアース(旧ダイハツディーゼル)は、船舶用エンジンの大手で、海運の環境規制対応や新造船需要を追い風に、大幅な増収増益が続いています。
配当は69円→83円へ増配予定(利回り約2.7%)、ROE約12%、PER約14倍と妥当な水準で、成長と配当の両方が向上している堅実な銘柄です。
一方で、株主優待はなく、造船・海運市況の波に業績が左右される点には注意が必要です。
こうした特徴から、ダイハツインフィニアースは「市況の波を理解したうえで、業績とともに育つ配当を長く受け取りたい」人に向いた、勢いのある配当成長株といえます。
これらを踏まえ、編集部としては5段階で3.5/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。