日本エム・ディ・エム[7600]は、人工関節や骨接合材料など、整形外科の手術に使う医療機器のメーカーです。
高齢化で需要が底堅い分野ですが、直近は業績が大きく悪化しています。
株価はPBR0.69倍と割安ですが、利益がほとんど出ておらず、配当の持続性に不安があります。
注意点を中心に、正直に株式情報をまとめます。
株式情報
| 日本エム・ディ・エム[7600] | 東証P |
| 時価総額 約173億円 |
株価 654円
更新:2026年9月
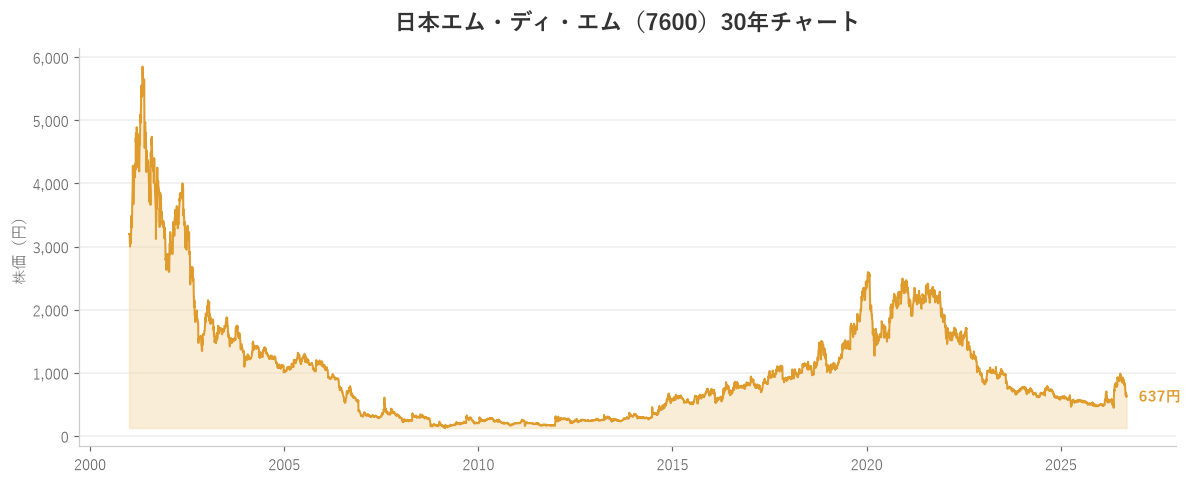
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約290倍 | 約0.69倍 | 約71% | 約1% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約2.6% | 約2.6% | なし | 3月・9月 | なし |
| 編集部おすすめ度 | 理由 |
| 整形外科インプラントという底堅い分野の会社ですが、直近は業績が急悪化しており、今は慎重に見るべき銘柄です。人工関節などを手がけ、高齢化で需要は底堅く、PBR0.69倍と割安で自己資本比率も約71%と一応健全です。しかし利益がほぼ消失し、今期は赤字予想も出ています。PERは約290倍と異常な高さで、配当(約2.6%)も利益が伴っておらず持続性に不安があります。回復を確認するまでは様子見が無難です。 |
株主優待情報
日本エム・ディ・エムには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、3月・9月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

日本エム・ディ・エム(日本MDM)は、整形外科の手術に使う医療機器を手がけるメーカーです。
主力は、人工股関節・人工膝関節などの「人工関節」と、骨折を治すための「骨接合材料」。高齢化が進むほど需要が増える、社会的に必要とされる分野です。
分野そのものは底堅いのですが、会社の足元の業績は厳しい状況にあります。直近は減収で、営業利益は6割以上減少しました。
財務は自己資本比率約71%と一応の健全さを保ち、PBRも0.69倍と割安です。ただし、稼ぐ力を示すROEは約1%と極端に低く、利益がほとんど出ていない状態です。
東証プライム市場に上場しており、業種は精密機器に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
日本MDMは、分野は底堅いが直近の業績悪化が深刻で、回復を見極めるまでは慎重に見るべき銘柄です。
株式情報にみる分析
日本MDMは、「良い分野にいるのに、会社の業績が崩れている」という、判断の難しい銘柄です。
人工関節という分野は、高齢化で長期的に需要が伸びる有望市場です。財務もPBR0.69倍と割安で、自己資本比率約71%と一定の健全さはあります。
しかし、足元の業績が深刻です。売上は減り、営業利益は6割以上減少。利益がほぼ消え、今期はアナリスト予想では赤字も見込まれています。PERが約290倍という異常な高さなのも、「利益がほとんど出ていない」ことの裏返しです。
さらに、借金(有利子負債)が前の年から7割以上増えており、財務にもやや不安が出てきています。会社に関する一部報道もありました。
PBRの割安さだけを見れば妙味はありますが、それは「業績が回復すれば」の話。いまは、稼ぐ力が失われている状態です。
まとめると、分野の将来性はあるものの、足元は業績悪化が深刻で、回復のめどが立つまでは手を出しにくい銘柄です。
配当にみる分析
日本MDMに株主優待はなく、配当利回りは約2.6%です。数字だけ見ればまずまずですが、注意が必要です。
というのも、いまは利益がほとんど出ていないため、この配当が利益で賄えていません。業績が回復しなければ、将来的に配当が減らされる(減配)リスクは小さくありません。
「配当利回り2.6%」という表面的な数字に飛びつくのは危険です。配当の持続性は、業績の回復次第という不安定な状態です。
安定した配当を求める人には、現時点ではおすすめしにくい銘柄です。
総合評価
日本エム・ディ・エムは、人工関節などの整形外科インプラントを手がけるメーカーです。高齢化で分野の需要は底堅く、PBR0.69倍と割安で財務も一応健全です。
しかし、直近は業績が急悪化しており、利益がほぼ消失。今期は赤字予想も出ており、有利子負債の増加や一部報道など、不安材料が重なっています。
配当利回りは約2.6%ありますが、利益が伴っていないため持続性に不安があり、PERも約290倍と異常な水準です。
こうした特徴から、日本MDMは「分野の将来性はあるが、足元の業績悪化が深刻」な銘柄です。回復のめどが立つまでは、様子見が無難といえます。
これらを踏まえ、編集部としては5段階で2/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。