エヌアイシ・オートテック[5742]は、富山県に本拠を置く、アルミ製の構造部材をつくるメーカーです。
工場の機械・装置の骨組みに使う「アルミフレーム」を主力にしています。
配当利回りが約5.4%と高く、富山ゆかりのグルメ優待もある銘柄です。
高配当と優待に注目しつつ、業績・持続性のリスクもあわせて正直にまとめます。
株式情報
| エヌアイシ・オートテック[5742] | 東証S |
| 時価総額 40.0億円 |
株価 727円
更新:2026年8月
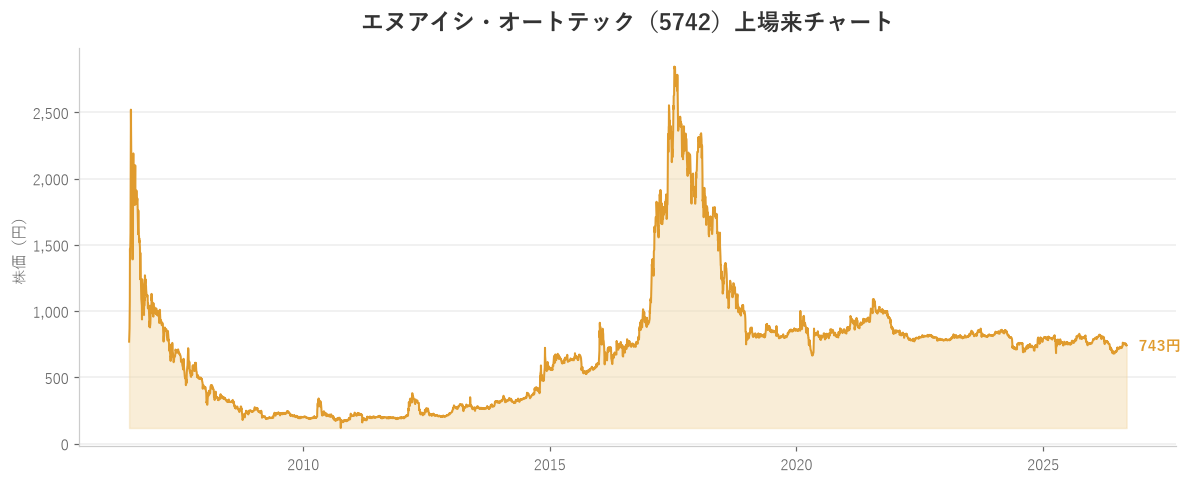
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 30.2倍 | 1.22倍 | 約50% | 約7% | 255倍 |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約5.4%〜 | 約5.4% | 保有株数による | 3月 | 約8万円 |
| 編集部おすすめ度 | 理由 |
| 高配当と地元グルメ優待が目を引きますが、大幅減益で配当の持続性に強い不安がある、超小型株です。富山のアルミ構造部材メーカーで、配当利回りは約5.4%と高く、富山ゆかりのグルメ優待もあります。PBR約1.2倍、自己資本比率約50%と財務は健全。ただし直近は純利益が約9割減と大幅減益で、配当性向は93%と利益で配当を賄いきれておらず、減配リスクが高い状態です。時価総額42億円と超小型で流動性も低く、高配当・優待は魅力に見えて慎重に見るべき銘柄です。 |
株主優待情報
| 保有株数 | 優待内容 |
| 100株以上(継続保有) | ポイント → 富山ゆかりのオリジナルグルメギフトなど |
| 長期保有・多く保有するほど | もらえるポイントが増加 |
株主優待の内容
エヌアイシ・オートテックの優待は、継続保有の株数・年数に応じてポイントがもらえ、自社の事業所がある富山ゆかりのオリジナルグルメギフトなどに交換できる制度です(交通遺児支援団体への寄付も選べます)。地元の味を楽しめる優待です。
権利確定日と有効期限
優待・配当の権利が確定するのは、毎年3月末が基準です。優待は継続保有が条件です。
会社情報

エヌアイシ・オートテックは、富山県に本拠を置く、アルミニウム製の構造部材をつくるメーカーです。
主力は「アルファフレームシステム」。工場の機械や装置の骨組み(フレーム)に使うアルミ部材と、それらをつなぐ部品のシステムです。工場の自動化(FA)設備に欠かせない、縁の下の部材を供給しています。
そのほか、工業生産財を扱う商事事業や、クリーンルーム・FA装置も手がけています。ものづくりの現場を支える、ニッチな会社です。
自己資本比率は約50%と財務は健全ですが、時価総額は約42億円と非常に小さい超小型株。稼ぐ力(ROE)は約7%です。
東証スタンダード市場に上場しており、業種は金属製品に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
エヌアイシは、高配当・地元優待が目を引くが、大幅減益で配当の持続性に不安がある超小型株です。
株式情報にみる分析
エヌアイシ・オートテックは、「高配当・優待の魅力」と「業績・持続性のリスク」を、冷静に見比べる必要がある銘柄です。
表面的には魅力的です。配当利回りは約5.4%と高く、富山ゆかりのグルメ優待もあり、100株が約8万円と少額で買えます。PBR1.2倍・自己資本比率50%と、財務も一見健全です。
しかし、業績が問題です。工場の自動化(FA)関連の需要が低迷し、直近は純利益が約9割減という大幅減益。売上も弱含みで、勢いを欠いています。
最大の注意点は、配当の持続性です。配当性向(利益に対する配当の割合)は約93%と極端に高く、今の利益では配当をほぼ賄いきれていません。業績が回復しなければ、減配のリスクが高い状態です。
加えて、時価総額42億円と超小型で流動性が低く、信用取引の買い残も多いなど、需給面での不安定さもあります。値動きが荒くなりやすい銘柄です。
まとめると、高配当・優待という数字だけを見て飛びつくのは危険で、業績の回復を確認するまでは慎重に見るべき銘柄です。
配当・優待にみる分析
エヌアイシは、配当利回り約5.4%と高く、富山の地元グルメがもらえる優待もあり、還元だけ見れば魅力的です。
ただし、正直にお伝えします。この高配当は、いまの利益では賄いきれていません(配当性向は約93%)。純利益が大幅に減っているため、業績が回復しなければ、将来的に配当が減らされる(減配)リスクが高い状態です。
「配当利回り5.4%」という数字だけで判断するのは危険で、業績の回復とセットで見る必要があります。優待の地元グルメは魅力的ですが、配当の不安定さは理解しておきましょう。
安定した配当を求める人には不向きで、業績回復に賭けられる、リスク許容度の高い人向けです。
総合評価
エヌアイシ・オートテックは、富山のアルミ構造部材メーカーで、配当利回り約5.4%と高く、富山ゆかりのグルメ優待もある、還元が目を引く銘柄です。PBR1.2倍・自己資本比率50%と財務も一見健全です。
一方で、FA需要の低迷で直近は純利益が約9割減という大幅減益。配当性向は約93%と極端に高く、今の利益では配当を賄いきれておらず、減配リスクが高い状態です。
時価総額42億円と超小型で流動性が低く、需給も不安定な点にも注意が必要です。
こうした特徴から、エヌアイシは「高配当・優待の数字」だけで選ぶのは危険で、業績の回復を見極めてから検討すべき、リスクの高い銘柄です。安定志向の人にはおすすめしにくい銘柄といえます。
これらを踏まえ、編集部としては5段階で2.5/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。