MonotaRO[3064]は、工場や工事現場で使う「間接資材」を、ネット通販で売る最大手企業です。
工具・作業用品・安全保護具・ねじなど、多種多様な資材を、中小企業を中心に届けています。
配当・優待狙いには向きませんが、稼ぐ力が抜群で、長年成長を続ける超優良企業です。
日本を代表する成長株のひとつとして、正直に株式情報をまとめます。
株式情報
| MonotaRO[3064] | 東証P |
| 時価総額 約9,630億円 |
株価 1,941円
更新:2026年7月
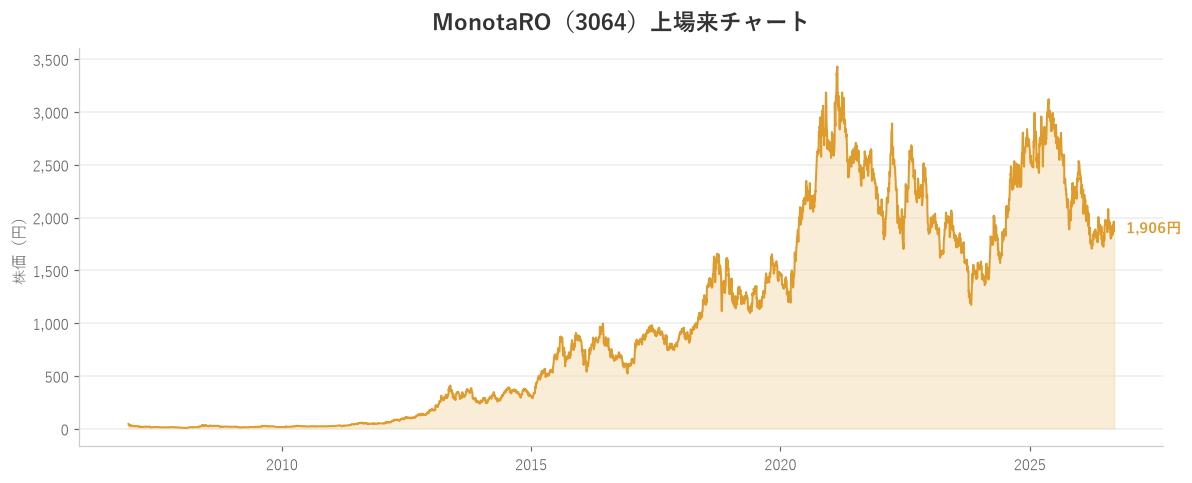
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約27倍 | 約8倍 | 約63% | 約29% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約1.9% | 約1.9% | なし | 6月・12月 | なし |
| 編集部おすすめ度 | 理由 |
| ROE約29%・長年の二桁成長を続ける、日本を代表する超優良成長企業です。ただし株価は割高で、配当・優待狙いには向きません。工場向け資材のネット通販最大手で、圧倒的な品ぞろえとスケールで成長を続けています。ROEは約29%と極めて高く、連続増配も続けています。一方で、PERは約27倍・PBRは約8倍と株価はかなり割高で、配当利回りも約1.9%と低め、株主優待もありません。安定した配当・優待より、質の高い成長を長期で取りたい人向けです。 |
株主優待情報
MonotaROには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、6月・12月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

MonotaRO(モノタロウ)は、工場や工事現場で使う「間接資材」を、ネット通販で販売する最大手企業です。
間接資材とは、工具・作業着・安全保護具・ねじ・清掃用品など、ものづくりや現場に欠かせない、こまごまとした資材のこと。1,800万点を超える圧倒的な品ぞろえで、主に中小企業に届けています。
こうした資材は、これまで町の商店や問屋で少しずつ買われていました。MonotaROは、それをネットでまとめて手軽に買える仕組みに変え、大きく成長してきました。アメリカの資材大手グレンジャーが親会社です。
稼ぐ力を示すROEは約29%と極めて高く、売上・利益は長年にわたって毎年二桁の成長を続けています。物流センターの自動化などで効率も高め、高い利益率を維持しています。
東証プライム市場に上場しており、業種は小売業(ネット通販)に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
MonotaROは、日本を代表する超優良成長企業ですが、株価は割高で配当・優待狙いには向きません。
株式情報にみる分析
MonotaROは、会社の「質」でいえば、日本でもトップクラスの優良企業です。
ROEは約29%と極めて高く、売上・利益は長年にわたり毎年二桁で伸び続けています。膨大な品ぞろえと、それを効率よく届ける物流の仕組みが、他社がまねしにくい強みになっています。
直近の決算でも売上・利益ともに約20%増と好調で、過去最高益を更新しています。成長のエンジンは、いまも力強く回っています。
一方で、株価はかなり割高です。PERは約27倍、PBRは約8倍と、会社の資産価値の何倍もの評価がついています。「これだけ優秀なら高くて当然」と、多くの投資家が高く買っている状態です。
つまり、質は極めて高いものの、株価にはすでに高い期待が織り込まれています。成長が続けば報われますが、成長が少しでも鈍ると、株価が大きく下がるリスクもあります。
まとめると、超優良企業ではあるものの、割安に買える銘柄ではなく、成長に期待して長く持つタイプの株です。
配当にみる分析
MonotaROには株主優待がなく、配当利回りも約1.9%と低めです。
ただし、利益の成長に合わせて配当を増やす「連続増配」を続けているのが特徴です。いまの利回りは低くても、長く持てば受け取る配当が着実に育っていく可能性があります。
とはいえ、「今すぐ高い配当がほしい」「優待がほしい」という目的には向きません。稼いだお金の多くを成長への投資に回している、成長企業だからです。
配当・優待そのものより、会社の成長と、それに伴う増配・株価の値上がりを長期で狙う人に向いています。
総合評価
MonotaROは、工場向け資材のネット通販最大手で、ROE約29%・長年の二桁成長を誇る、日本を代表する超優良成長企業です。連続増配も続けており、会社の質は極めて高い水準にあります。
圧倒的な品ぞろえと効率的な物流という強みを持ち、成長のエンジンはいまも力強く回っています。
一方で、株価はPER約27倍・PBR約8倍とかなり割高で、配当利回りも約1.9%と低め、株主優待もありません。高い期待がすでに株価に織り込まれている点には注意が必要です。
こうした特徴から、MonotaROは「配当・優待でコツコツ」というより、「日本トップクラスの成長企業を、割高を承知で長く持つ」人に向いた銘柄です。安定した配当・優待を求める人には向きません。
これらを踏まえ、編集部としては5段階で3.5/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。