ファンコミュニケーションズ[2461]は、アフィリエイト広告のASP「A8.net」を運営する、ネット広告の会社です。
成果が出たときだけ広告費が発生する「成果報酬型(アフィリエイト)広告」が主力です。
株主優待はありませんが、財務が非常に健全で、配当利回りが約5.3%と高い銘柄です。
高配当・財務の堅さに注目しつつ、本業のリスクも理解したい人に向けて株式情報をまとめます。
株式情報
| ファンコミュニケーションズ[2461] | 東証P |
| 時価総額 約254億円 |
株価 410円
更新:2026年9月
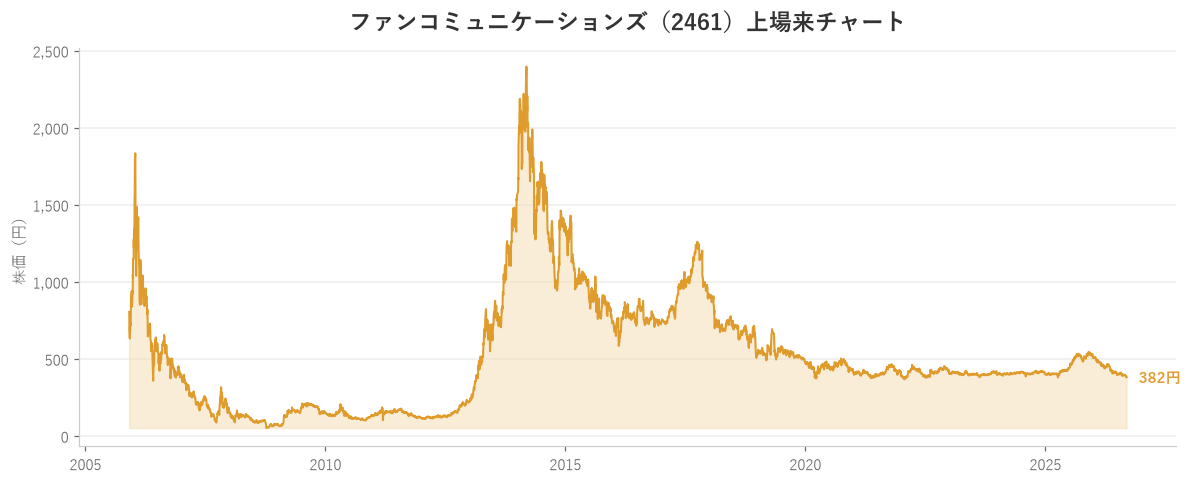
30年チャートを掲載
| 割安度 | 安全度 | 値動き傾向 | ||
| PER | PBR | 自己資本比率 | ROE | 信用倍率 |
| 約37倍 | 約1.55倍 | 約76% | 約4.2% | - |
| 優待&配当 | ||||
| 総合利回り | 配当利回り | 優待利回り | 権利確定月 | 優待最低取得額 |
| 約5.3% | 約5.3% | なし | 6月・12月 | なし |
| 編集部おすすめ度 | 理由 |
| 財務が非常に健全で配当も約5.3%と高い一方、主力のアフィリエイト広告が構造的な逆風にあり、業績は減益傾向です。アフィリエイトASP「A8.net」を運営するファンコミは、自己資本比率約76%と実質無借金の健全な財務を持ち、配当利回りは約5.3%と高水準。しかし、検索環境の変化などで主力のアフィリエイト広告が伸び悩み、直近は大幅減益。PERは約37倍と割高で、高い配当も利益の減少で持続性に注意が必要です。財務の堅さに着目しつつ、本業のリスクを理解できる人向けです。 |
株主優待情報
ファンコミュニケーションズには、現在のところ株主優待はありません。
そのぶん、配当でしっかり株主に還元する方針です。
株主優待の内容
株主優待の設定はないため、リターンは配当と株価の値上がり益が中心になります。
権利確定日と有効期限
配当の権利が確定するのは、6月・12月が基準です。
配当をねらう場合は、この権利確定日から逆算して準備しておくと安心です。
会社情報

ファンコミュニケーションズは、ネット広告を手がける会社です。主力は、アフィリエイト広告のASP(仲介プラットフォーム)である「A8.net」の運営です。
アフィリエイト広告とは、ブログやサイトに貼られた広告経由で商品が売れたときだけ、広告費が発生する「成果報酬型」の広告。A8.netは、広告主とサイト運営者をつなぐ国内有数のプラットフォームです。
在庫や工場を持たないネット企業のため、財務は非常に身軽。自己資本比率は約76%と高く、実質無借金で現金も豊富です。
一方で、足元の業績は厳しい状況です。検索エンジンの仕様変更や広告環境の変化で、主力のアフィリエイト広告が伸び悩み、直近は営業利益が半減する大幅減益となりました。
東証プライム市場に上場しており、業種はサービス業に分類されます。
編集部からのおすすめ情報
編集部おすすめ度:
ファンコミは、財務堅牢・高配当が魅力だが、主力アフィリエイト広告の構造的逆風を抱えた銘柄です。
株式情報にみる分析
ファンコミは、「財務の堅さ・高配当」と「本業の構造的な逆風」を、天秤にかける銘柄です。
財務面は非常に優秀です。自己資本比率は約76%で実質無借金、現金も豊富。配当利回りも約5.3%と高く、株主還元の余力は大きい会社です。
一方で、本業に構造的な課題があります。主力のアフィリエイト広告は、検索エンジンの仕様変更や、ネット広告のトレンド変化(動画・SNS広告への移行、AI検索の台頭など)の影響を受けやすく、直近は大幅減益となりました。
PERが約37倍と割高なのも、利益が減っていることの裏返しです。会社は新しい戦略事業やM&Aで立て直しを図っていますが、主力事業の逆風をカバーしきれるかは、まだ見極めが必要です。
高い配当も、利益が減るなかで支えている面があり、本業が回復しなければ、将来的に減配のリスクもあります。
まとめると、財務は堅く高配当も魅力ですが、主力事業の構造的な逆風という課題を抱えた、慎重に見るべき銘柄です。
配当にみる分析
ファンコミに株主優待はありませんが、配当利回りは約5.3%と高い水準です。実質無借金の豊富な現金が、この配当を支えています。
ただし注意が必要です。主力事業の不振で利益が減っているため、この高い配当は、豊富な現金を背景に維持している面があります。本業の回復が進まなければ、将来的に減配となる可能性は否定できません。
「配当利回り5.3%」という数字だけで判断するのは危険で、主力のアフィリエイト事業が立て直せるかとセットで見る必要があります。
財務の堅さと高配当に着目しつつ、本業の回復に賭けられる人に向いています。
総合評価
ファンコミュニケーションズは、アフィリエイト広告ASP「A8.net」を運営するネット広告会社で、自己資本比率約76%・実質無借金と財務が非常に健全、配当利回りも約5.3%と高水準です。
一方で、主力のアフィリエイト広告が検索環境の変化などで構造的な逆風にさらされ、直近は大幅減益。PERは約37倍と割高で、高い配当も利益減で持続性に注意が必要です。
会社は新規事業やM&Aで立て直しを図っていますが、主力事業の回復はまだ見極めが必要な段階です。
こうした特徴から、ファンコミは「財務の堅さと高配当」に着目しつつ、「主力アフィリエイト事業の構造的な逆風」というリスクを理解できる人に向いた銘柄です。安定配当を求める人には慎重な判断が必要です。
これらを踏まえ、編集部としては5段階で3/5と評価しました。
※本記事は情報提供を目的としたものであり、投資を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。